Cara Cerdas Raih Modal Usaha UMKM yang Ampuh dan Menguntungkan
ArmorPayments – Modal usaha UMKM adalah dana yang dibutuhkan pelaku usaha mikro, kecil, dan menengah untuk memulai, mengembangkan, atau mempertahankan operasional bisnis. Dana ini mencakup kebutuhan pembelian bahan baku, peralatan, sewa tempat, gaji karyawan, hingga ekspansi.
Tanpa permodalan yang memadai, banyak UMKM kesulitan bertahan di tengah persaingan dan fluktuasi pasar. Pemerintah, bank, fintech, dan lembaga keuangan non-bank menyediakan berbagai skema mulai dari kredit tanpa agunan hingga pembiayaan berbasis aset. Memahami jenis, syarat, dan strategi pemilihan modal usaha UMKM menjadi langkah awal yang menentukan keberhasilan bisnis.
Table of Contents
Mengapa Modal Usaha UMKM Menjadi Fondasi Keberlanjutan Bisnis?
Modal usaha UMKM berfungsi sebagai darah bagi kelangsungan operasional. Tanpa dana yang cukup, pelaku usaha tidak mampu membeli stok, membayar upah, atau merespons peluang pasar. Data Kementerian Koperasi dan UKM menunjukkan bahwa keterbatasan permodalan masih menjadi hambatan utama bagi lebih dari 60 persen UMKM di Indonesia. Akses terhadap modal usaha UMKM yang tepat memungkinkan bisnis meningkatkan kapasitas produksi, memperluas jangkauan pemasaran, dan membangun cadangan keuangan untuk menghadapi risiko.
Selain aspek operasional, permodalan yang sehat juga membangun kredibilitas di mata mitra dan pelanggan. UMKM yang memiliki struktur modal jelas lebih mudah menjalin kerja sama dengan supplier atau distributor. Di sisi lain, penggunaan dana yang tidak terencana sering menyebabkan beban bunga tinggi atau kehilangan aset. Oleh karena itu, pemahaman mendalam tentang sumber dan pengelolaan modal usaha UMKM menjadi keharusan, bukan pilihan.
Apa Saja Sumber Modal Usaha UMKM yang Tersedia Saat Ini?
Sumber modal usaha UMKM di Indonesia sangat beragam, mulai dari skema pemerintah hingga platform digital. Setiap sumber memiliki karakteristik, suku bunga, tenor, dan persyaratan yang berbeda. Memilih sumber yang sesuai dengan skala usaha dan kemampuan bayar menjadi kunci agar permodalan tidak justru membebani.
Kredit Usaha Rakyat (KUR) sebagai Pilihan Utama
KUR merupakan program pemerintah yang disalurkan melalui bank penyalur dengan suku bunga bersubsidi. Skema ini dirancang khusus untuk UMKM yang belum bankable secara penuh. Plafon pinjaman mencapai ratusan juta rupiah dengan tenor yang fleksibel. Proses pengajuan relatif sederhana dibandingkan kredit komersial biasa, namun tetap membutuhkan dokumen usaha yang lengkap. Banyak pelaku usaha memanfaatkan KUR sebagai modal usaha UMKM tahap awal karena bunga yang lebih rendah dan masa tenggang yang lebih longgar.
Pinjaman Bank Konvensional dan Digital
Bank konvensional menawarkan kredit modal kerja dan investasi dengan plafon lebih besar. Syaratnya biasanya mencakup laporan keuangan, jaminan, dan riwayat kredit yang baik. Sementara itu, bank digital dan fintech lending menyediakan proses yang lebih cepat melalui aplikasi. Verifikasi data sering menggunakan data alternatif seperti riwayat transaksi e-commerce atau mutasi rekening. Keunggulan fintech terletak pada kecepatan pencairan, namun suku bunga cenderung lebih tinggi dibanding KUR.
Pembiayaan Non-Bank dan Investor
Lembaga keuangan non-bank, koperasi, serta peer-to-peer lending menjadi alternatif lain. Beberapa platform menghubungkan UMKM dengan investor individu atau institusi. Model equity crowdfunding memungkinkan pelaku usaha mendapatkan modal tanpa menambah utang, tetapi harus berbagi kepemilikan. Pilihan ini cocok bagi UMKM yang memiliki prospek pertumbuhan tinggi dan bersedia membuka struktur kepemilikan.
Bagaimana Cara Mengajukan Modal Usaha UMKM secara Efektif?
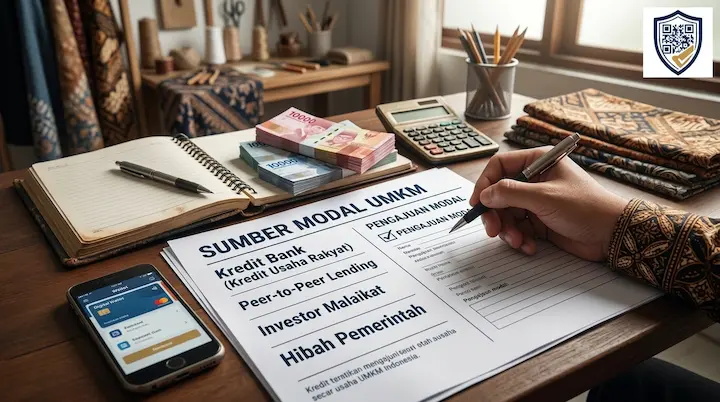
Pengajuan modal usaha UMKM yang sukses dimulai dari persiapan dokumen dan pemahaman kebutuhan riil. Langkah pertama adalah menghitung kebutuhan dana secara rinci, memisahkan antara modal kerja dan investasi. Dokumen yang biasanya diminta meliputi NIB, NPWP, laporan keuangan sederhana, foto usaha, dan rekening koran. Bagi yang belum memiliki laporan formal, catatan penjualan harian dan bukti transaksi dapat menjadi pengganti awal.
Setelah dokumen siap, pilih lembaga penyalur yang sesuai dengan profil usaha. Ajukan melalui saluran resmi, baik offline maupun online, dan lengkapi data dengan jujur. Hindari membesarkan angka omzet atau menyembunyikan utang yang masih berjalan. Setelah pencairan, gunakan dana sesuai peruntukan dan catat setiap pengeluaran. Disiplin pembayaran angsuran akan membangun rekam jejak positif untuk pengajuan berikutnya.
Strategi Memilih Modal Usaha UMKM yang Tepat untuk Skala Usaha
Tidak semua sumber dana cocok untuk setiap UMKM. Usaha mikro dengan omzet di bawah Rp300 juta per tahun lebih bijak memilih KUR mikro atau pinjaman koperasi. Usaha kecil yang sudah memiliki aset tetap dapat mempertimbangkan kredit bank dengan jaminan. Sementara usaha menengah yang ingin ekspansi cepat dapat mengeksplorasi fintech atau equity financing.
Perhatikan tiga faktor utama: suku bunga efektif, tenor, dan biaya tambahan. Hitung total biaya pinjaman, bukan hanya bunga nominal. Bandingkan juga kecepatan pencairan dan kemudahan proses. UMKM yang bergerak di sektor prioritas seperti pertanian, perikanan, atau industri kreatif sering mendapatkan fasilitas khusus dengan syarat lebih longgar. Sesuaikan pilihan dengan siklus bisnis agar angsuran tidak bentrok dengan periode sepi penjualan.
Risiko yang Sering Dihadapi saat Mengakses Modal Usaha UMKM
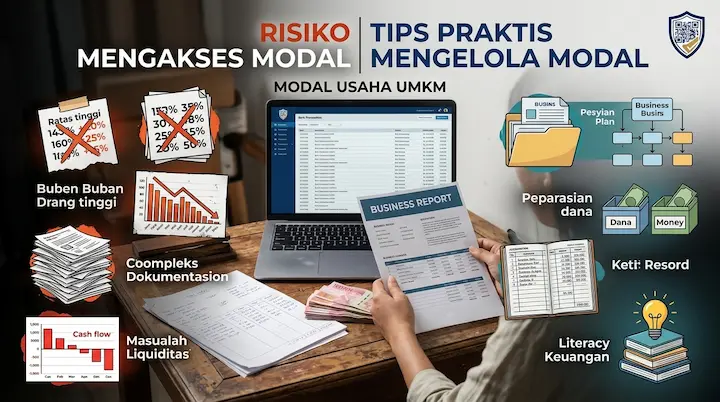
Akses permodalan membawa risiko yang harus diantisipasi. Risiko utama adalah gagal bayar akibat perencanaan arus kas yang buruk. Bunga yang menumpuk dapat menggerus margin keuntungan. Risiko kedua adalah over-leverage, yaitu mengambil pinjaman melebihi kapasitas bayar. Beberapa pelaku usaha terjerat pinjaman berbunga tinggi karena terdesak kebutuhan mendesak.
Risiko lainnya berkaitan dengan jaminan. Jika menggunakan aset sebagai kolateral, gagal bayar berpotensi menyebabkan kehilangan properti. Di sisi digital, ada risiko penipuan platform ilegal yang menawarkan pencairan cepat tanpa verifikasi memadai. Selalu periksa legalitas lembaga melalui OJK atau situs resmi. Pengelolaan yang disiplin dan pemilihan sumber yang sesuai dapat meminimalkan risiko tersebut.
Perbandingan Sumber Modal Usaha UMKM
Berikut perbandingan singkat beberapa sumber utama:
| Sumber Dana | Suku Bunga (per tahun) | Plafon Umum | Kecepatan Proses | Agunan Umum | Cocok untuk |
|---|---|---|---|---|---|
| KUR Mikro | 6% | hingga Rp100 juta | 7–14 hari | Tidak wajib | Usaha mikro |
| KUR Kecil | 6% | Rp100–500 juta | 14–21 hari | Bisa diperlukan | Usaha kecil |
| Bank Konvensional | 8–14% | sesuai kemampuan | 14–30 hari | Wajib | Usaha mapan |
| Fintech Lending | 12–24% | Rp5–500 juta | 1–7 hari | Sering tidak | Kebutuhan cepat |
| Koperasi / LKM | 10–18% | terbatas | 7–14 hari | Bervariasi | Anggota koperasi |
| Equity Crowdfunding | Bagi hasil | sesuai valuasi | 30–60 hari | Tidak ada | Usaha bertumbuh cepat |
Tabel di atas bersifat ilustratif berdasarkan kondisi umum pasar. Selalu cek ketentuan terbaru di masing-masing lembaga karena angka dapat berubah.
Tips Praktis Mengelola Modal Usaha UMKM setelah Diterima
Setelah dana cair, buat anggaran penggunaan yang detail. Pisahkan rekening operasional dari rekening pribadi. Catat setiap transaksi dan lakukan evaluasi bulanan terhadap realisasi versus rencana. Bangun cadangan dana darurat minimal setara tiga bulan biaya operasional. Jika omzet meningkat, prioritaskan pelunasan lebih cepat untuk mengurangi beban bunga.
Manfaatkan teknologi sederhana seperti aplikasi pencatatan keuangan untuk memantau arus kas. Libatkan keluarga atau mitra yang dipercaya dalam pengawasan, tetapi tetap jaga profesionalisme. UMKM yang mampu menunjukkan pengelolaan keuangan baik akan lebih mudah mendapatkan fasilitas tambahan di kemudian hari.
FAQ Seputar Modal Usaha UMKM
Banyak pelaku usaha masih bingung mengenai syarat, proses, dan pilihan terbaik saat mencari permodalan. Pertanyaan yang sering muncul berkaitan dengan persyaratan dokumen, perbedaan antar sumber dana, serta cara menghindari risiko gagal bayar. Jawaban yang jelas dan praktis membantu UMKM mengambil keputusan tepat tanpa terjebak informasi yang membingungkan. Berikut beberapa pertanyaan yang paling sering diajukan terkait modal usaha UMKM beserta penjelasannya.
Apa saja syarat utama untuk mendapatkan modal usaha UMKM?
Syarat umum meliputi memiliki usaha yang sudah berjalan minimal beberapa bulan, memiliki NIB atau surat keterangan usaha, NPWP, dan identitas diri. Beberapa lembaga meminta laporan keuangan sederhana atau rekening koran. Untuk KUR, syarat biasanya lebih ringan dibanding kredit komersial. Pastikan usaha tidak sedang dalam status macet di lembaga lain.
Berapa lama proses pencairan modal usaha UMKM biasanya?
Proses KUR dan pinjaman bank konvensional umumnya memakan waktu 7 hingga 30 hari kerja tergantung kelengkapan dokumen. Fintech lending dapat lebih cepat, sering hanya 1 hingga 7 hari. Equity crowdfunding membutuhkan waktu lebih lama karena melibatkan proses valuasi dan penawaran saham.
Apakah modal usaha UMKM harus menggunakan jaminan?
Tidak selalu. Skema KUR mikro dan banyak platform fintech menawarkan fasilitas tanpa agunan hingga plafon tertentu. Namun, plafon lebih besar biasanya mensyaratkan jaminan berupa aset tetap atau deposito. Pilih sesuai kemampuan dan kebutuhan.
Bagaimana cara menghindari risiko saat mengambil modal usaha UMKM?
Hitung kemampuan bayar secara realistis, bandingkan total biaya pinjaman, dan gunakan dana sesuai rencana. Hindari pinjaman dari lembaga ilegal. Bangun disiplin pencatatan keuangan dan siapkan dana cadangan. Konsultasikan dengan pihak berwenang jika ragu terhadap penawaran yang diterima.
Apakah UMKM baru bisa mengajukan modal usaha UMKM?
UMKM yang baru berdiri tetap berpeluang, terutama melalui skema khusus atau program inkubasi. Beberapa lembaga menerima pengajuan berdasarkan proyeksi usaha dan jaminan tambahan. Namun, peluang lebih besar jika sudah memiliki rekam jejak penjualan minimal beberapa bulan.
Apa perbedaan modal kerja dan modal investasi untuk UMKM?
Modal kerja digunakan untuk kebutuhan operasional harian seperti stok dan gaji. Modal investasi dipakai untuk pembelian aset tetap seperti mesin atau renovasi tempat usaha. Kedua jenis ini sering ditawarkan dalam produk yang berbeda dengan tenor dan syarat yang tidak sama.
Key Takeaways
Modal usaha UMKM merupakan elemen krusial bagi pertumbuhan dan keberlanjutan bisnis. Sumber dana yang tersedia sangat beragam, mulai dari KUR bersubsidi hingga fintech dan equity financing. Pemilihan yang tepat didasarkan pada skala usaha, kemampuan bayar, dan tujuan penggunaan dana. Persiapan dokumen yang lengkap, perhitungan kebutuhan yang realistis, serta pengelolaan yang disiplin menjadi penentu keberhasilan.
Risiko gagal bayar dan over-leverage dapat diminimalkan dengan perencanaan arus kas yang baik serta pemilihan lembaga resmi. Manfaatkan data perbandingan dan langkah praktis yang telah diuraikan untuk mengambil keputusan yang lebih tepat. Dengan pendekatan yang terukur, akses terhadap permodalan dapat menjadi akselerator, bukan beban.
Bagi pelaku usaha yang sedang mencari opsi permodalan, mulailah dengan memetakan kebutuhan riil dan membandingkan beberapa lembaga resmi. Langkah kecil yang terencana akan membuka peluang lebih besar untuk mengembangkan usaha secara berkelanjutan.